Pourquoi les médias économiques influencent-ils les marchés financiers ? Information, attention et décisions d’investissement
Les médias économiques n’achètent ni ne vendent eux-mêmes des actions. Ils peuvent toutefois modifier très vite les décisions de ceux qui interviennent sur les marchés. Une annonce de résultats, une rumeur de fusion, un commentaire d’analyste ou un message viral attire l’attention, modifie les anticipations et peut déclencher des ordres d’achat ou de vente. Cette chaîne entre information, interprétation et transactions explique leur influence sur les marchés financiers.
Le prix reflète l’information, mais aussi la façon dont elle est comprise
Le cours d’une action correspond à un prix de marché. Il résulte de la rencontre, à un moment donné, entre acheteurs et vendeurs. Lorsqu’une information nouvelle semble importante pour les bénéfices, les risques ou les perspectives d’une entreprise, les investisseurs réévaluent l’actif. Si une majorité anticipe de meilleurs résultats, la demande peut progresser. Si elle redoute une dégradation, les ventes peuvent s’accélérer.
Quiz : Médias et Marchés Financiers
De la nouvelle financière à la variation du cours
Le mécanisme paraît simple : une société publie ses résultats, un média les relaie, les investisseurs les comparent aux attentes, puis ils passent des ordres. Pourtant, le traitement médiatique compte aussi. Un même chiffre peut être présenté comme une croissance encourageante, une déception par rapport aux prévisions ou le signe d’un risque futur. Le média ne crée donc pas forcément l’information fondamentale, mais il augmente sa visibilité, la sélectionne et contribue à son interprétation.
Cette influence apparaît surtout lors d’événements inhabituels : changement de direction, avertissement sur résultats, crise sectorielle, annonce macroéconomique ou rumeur concernant une entreprise. Dans ces périodes, les investisseurs cherchent rapidement une explication et une estimation des conséquences possibles. La couverture médiatique devient alors un repère collectif, même lorsque les informations restent incomplètes.
Marchés efficients et finance comportementale : deux lectures complémentaires
L’hypothèse des marchés efficients considère que les prix intègrent rapidement l’information pertinente disponible. Dans cette perspective, les médias accélèrent surtout la diffusion des nouvelles. La finance comportementale apporte une nuance : les investisseurs ne traitent pas toujours ces nouvelles de façon parfaitement rationnelle. Leurs émotions, leurs croyances et leur tolérance au risque influencent leur réaction.
L’aversion à la perte, associée aux travaux de Kahneman et Tversky, lauréats du prix Nobel d’économie en 2002, aide notamment à comprendre pourquoi une mauvaise nouvelle peut provoquer une réaction plus brutale qu’une bonne nouvelle de même ampleur. Face à un titre très commenté à la baisse, certains investisseurs vendent pour éviter une perte plus importante. D’autres les imitent, ce qui produit un effet mouton et peut accentuer le mouvement.
L’attention médiatique agit comme un accélérateur de décisions
Un article très partagé ou une alerte affichée sur un écran professionnel ne modifie pas automatiquement la valeur fondamentale d’une entreprise. Il peut cependant concentrer l’attention sur un titre jusque-là peu suivi. Cette attention supplémentaire augmente parfois le volume d’échange et accélère la confrontation entre les opinions présentes sur le marché.
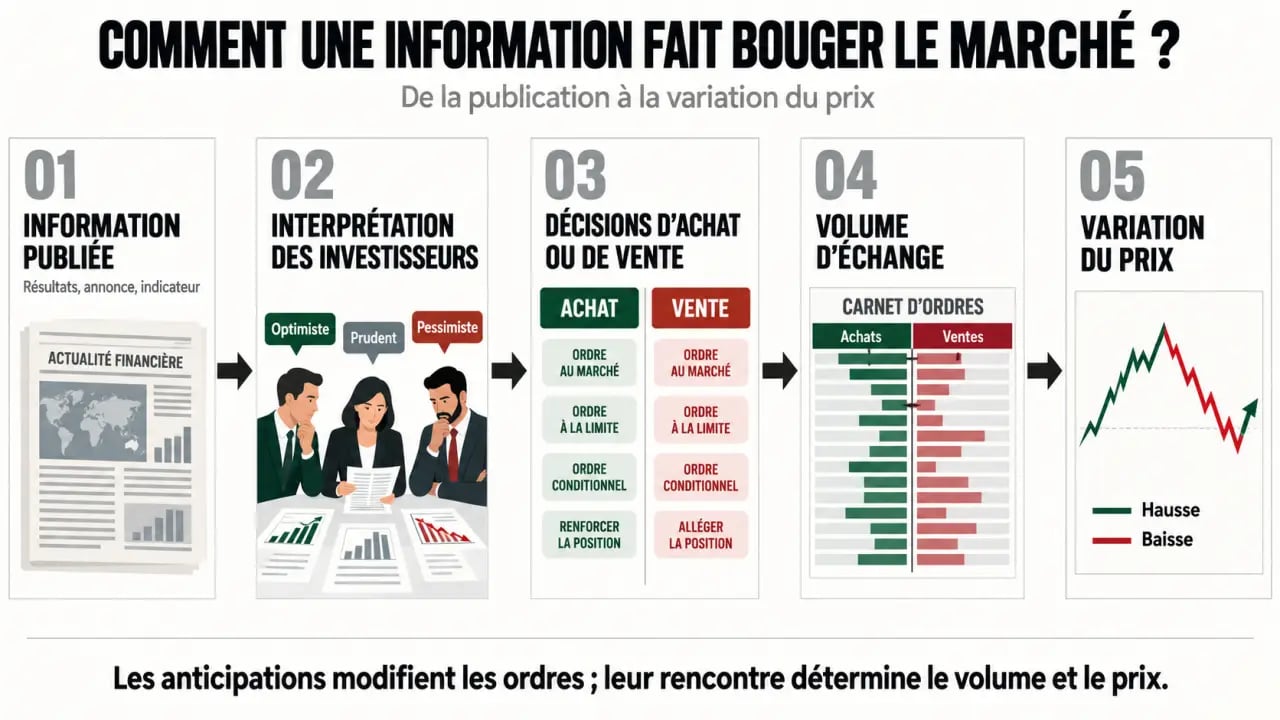
On peut imaginer l’information comme une rampe qui conduit davantage d’investisseurs vers le même titre. Si le carnet d’ordres est profond, les achats et les ventes absorbent plus facilement cet afflux. Si les échanges sont faibles, notamment sur une petite capitalisation, quelques ordres successifs peuvent déplacer nettement le cours. L’effet dépend donc du contenu de la nouvelle, mais aussi de la liquidité du titre, du nombre de participants attentifs et de l’intensité du débat qu’elle provoque.
Le sentiment de marché peut amplifier les mouvements
Le sentiment de marché désigne l’humeur collective des investisseurs, optimiste ou pessimiste. Les médias économiques la reflètent à travers leurs commentaires sur la conjoncture, les taux d’intérêt, les résultats d’entreprises ou les risques géopolitiques. Ils peuvent aussi la renforcer en répétant les mêmes signaux, en accordant une place importante à un sujet ou en présentant des scénarios très tranchés.
Dans une phase d’euphorie, une couverture positive peut nourrir des anticipations déjà favorables et participer à la formation d’une bulle spéculative. À l’inverse, pendant une période de stress, la multiplication des titres alarmants peut alimenter la panique et la volatilité. Une forte exposition médiatique reste toutefois une corrélation, pas une preuve automatique de causalité. Le média peut commenter un mouvement déjà engagé sans l’avoir déclenché.
Entreprises, analystes, presse et réseaux sociaux : des sources aux rôles différents
Les investisseurs ne s’informent pas tous de la même manière. Les professionnels croisent généralement les communications des sociétés, les données de marché, les notes d’analystes et la presse financière. Les particuliers consultent plus volontiers les portails d’information, les newsletters, les vidéos et les réseaux sociaux. Chaque source peut être utile, mais son niveau de fiabilité et son objectif diffèrent.
| Source | Utilité principale | Limite à garder en tête |
|---|---|---|
| Communication de la société | Résultats, perspectives, faits officiels | Présente la stratégie du point de vue de l’entreprise |
| Rapport d’analyste | Évaluation, prévisions, comparaison sectorielle | Repose sur des hypothèses et peut vite devenir obsolète |
| Presse financière | Mise en contexte, rapidité, diversité des points de vue | La sélection et l’angle éditorial influencent la perception |
| Écrans professionnels | Cours, volumes, alertes en temps réel | La rapidité ne garantit pas la bonne interprétation |
| Réseaux sociaux | Diffusion immédiate et signaux d’attention | Rumeurs, faux comptes et absence de vérification sont fréquents |
Une enquête menée auprès de 30 gérants illustre cette complémentarité. 80 % accordent de l’importance aux informations fournies par les sociétés, 70 % aux écrans professionnels et 63 % aux notes d’analystes. Les articles des quotidiens financiers sont pris en compte par 90 % des répondants, mais seuls 58 % jugent leur information fiable. Ces résultats décrivent les pratiques de ce petit panel. Ils ne permettent pas de généraliser à l’ensemble des investisseurs.
Pourquoi les réseaux sociaux rendent les marchés plus sensibles aux rumeurs
Les réseaux sociaux réduisent fortement le délai entre une publication et sa circulation. Une entreprise peut s’adresser directement aux investisseurs, mais un commentaire incomplet, une capture d’écran sortie de son contexte ou une fausse information peut aussi devenir viral avant d’être démenti. En 2018, une publication de Tesla sur Twitter a été associée à une hausse de 6 % du cours le jour même. Cet exemple montre la capacité d’un message très visible à capter rapidement l’attention du marché, sans suffire à prouver qu’il explique à lui seul le mouvement.
La surcharge informationnelle favorise les biais
Le risque ne vient pas uniquement des fake news. Une quantité excessive de messages peut rendre difficile la distinction entre l’essentiel et l’anecdotique. Le biais de confirmation pousse à retenir les analyses qui confortent une conviction déjà établie. Le biais de disponibilité donne un poids excessif à une nouvelle très récente ou souvent répétée. Les investisseurs peuvent alors confondre la popularité d’un sujet, une variation momentanée du cours et un changement réel de la valeur fondamentale.
Une méthode simple pour lire l’information financière avec recul
Avant de réagir à une nouvelle, il est utile de ralentir le processus de décision. Vérifier une information ne signifie pas ignorer l’actualité. Il faut séparer le fait, son commentaire et l’opinion qu’il suscite.
- Identifier la source initiale : communiqué réglementé, résultat publié, déclaration officielle ou simple reprise.
- Vérifier la date, le périmètre et les chiffres. Une donnée ancienne ou isolée peut donner une impression trompeuse.
- Distinguer les faits vérifiables des prévisions, des recommandations et des titres sensationnalistes.
- Comparer l’information avec au moins une source indépendante et rechercher une confirmation de l’entreprise concernée.
- Relier la nouvelle à son horizon d’investissement plutôt qu’au mouvement immédiat du cours.
Les médias économiques facilitent l’accès à l’information et aident à replacer les événements dans leur contexte. Leur influence devient problématique lorsque l’urgence médiatique prend la place de l’analyse. Pour l’investisseur, le bon réflexe consiste à considérer chaque publication comme un signal à examiner, jamais comme un ordre automatique d’achat ou de vente.