Bilan comptable pour un journaliste : 3 indicateurs pour éviter les faux raccourcis
Un bilan comptable ne dit pas si une entreprise « va bien » en une ligne. Il montre, à une date de clôture, ce qu’elle possède, ce qu’on lui doit et la manière dont elle finance son activité. Pour un journaliste, l’enjeu consiste à transformer cette photographie en informations exactes, sans confondre bénéfice, chiffre d’affaires, liquidités et solidité financière.
Lire la photographie financière avant de chercher une histoire
Le bilan fait partie des comptes annuels et regroupe les comptes des classes 1 à 5 du plan comptable. Il décrit le patrimoine de l’entreprise à un instant précis, souvent au 31 décembre, mais pas nécessairement. Sa première limite journalistique est là : il ne raconte pas l’année entière. Il faut donc relever la date de clôture, puis vérifier si les montants sont comparés avec ceux de l’exercice précédent.
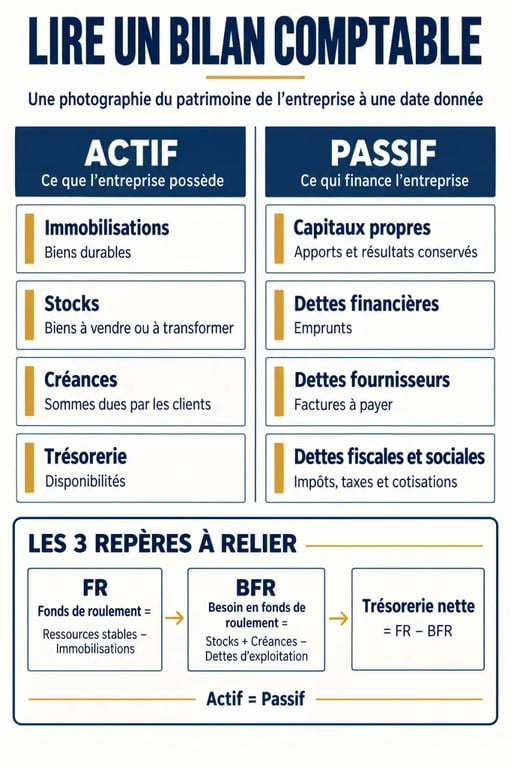
Le document repose sur une règle simple : le total de l’actif est égal au total du passif. Cette égalité ne signifie pas que la situation financière est équilibrée. Elle découle de la partie double. L’actif décrit l’emploi des fonds ; le passif explique leur origine. Une entreprise peut donc afficher des colonnes parfaitement égales tout en ayant une trésorerie tendue ou un endettement important.
| Document | Ce qu’il mesure | Ce qu’un journaliste peut en tirer |
|---|---|---|
| Bilan comptable | Le patrimoine à une date donnée | Structure financière, dettes, créances, stocks, trésorerie |
| Compte de résultat | L’activité sur un exercice | Chiffre d’affaires, charges, résultat net, rentabilité |
| Tableau de flux de trésorerie | Les entrées et sorties de liquidités | Capacité à générer ou à consommer du cash |
Le chiffre d’affaires ne figure donc pas dans le bilan : il se trouve dans le compte de résultat. Le résultat net apparaît généralement dans les capitaux propres au passif, mais sa lecture exige également le compte de résultat et l’annexe comptable. Un bénéfice ne prouve pas, à lui seul, que l’entreprise dispose d’argent immédiatement disponible.
Repérer les grandes masses de l’actif et du passif
À l’actif : ce que l’entreprise détient et ce qui lui est dû
L’actif est classé selon sa liquidité, des éléments les moins rapidement transformables en argent aux plus disponibles. L’actif immobilisé comprend par exemple les terrains, les machines, les logiciels, les brevets ou les participations. Ce sont des investissements destinés à servir durablement. L’actif circulant rassemble notamment les stocks, les créances clients et certaines disponibilités.
Sur un bilan détaillé, l’actif peut comporter trois colonnes : brut, amortissements ou dépréciations, puis net. Le montant net correspond à ce qui reste après la prise en compte de l’usure comptable ou d’une perte de valeur estimée. Une hausse des immobilisations peut signaler un investissement ; elle ne permet pas d’affirmer, sans autre élément, que cet investissement est rentable ou récent.
Au passif : qui finance l’entreprise et à quelles échéances
Le passif est classé selon l’exigibilité, c’est-à-dire la proximité théorique du remboursement. Les capitaux propres regroupent le capital social, les réserves et le résultat de l’exercice. Ils constituent une ressource durable et donnent une première indication sur l’autonomie financière. Viennent ensuite les dettes financières, les dettes fournisseurs ainsi que les dettes fiscales et sociales.
Les dettes à moyen ou long terme sont en principe exigibles au-delà de 12 mois ; les dettes à court terme le sont avant. Cependant, une hausse des dettes fournisseurs peut refléter une croissance des achats comme un allongement des délais de paiement. Le libellé du poste est un constat. Son explication doit être recherchée auprès de l’entreprise, dans l’annexe ou dans les chiffres comparatifs.
Suivre trois chiffres pour comprendre la tension financière
Pour dépasser la lecture ligne par ligne, il est utile de reclasser mentalement le bilan entre ressources et emplois durables, puis entre éléments liés au cycle d’exploitation. Cette lecture, proche du bilan fonctionnel, fait ressortir trois indicateurs complémentaires :
- Fonds de roulement (FR) = capitaux permanents − emplois stables. Il indique si les ressources durables financent les investissements durables.
- Besoin en fonds de roulement (BFR) = actif circulant − passif circulant. Il mesure le financement immobilisé dans les stocks et les créances, après déduction des dettes d’exploitation.
- Trésorerie nette (TN) = FR − BFR. Elle résume l’excédent ou l’insuffisance de financement à court terme.
Un BFR positif signifie généralement que l’activité consomme du financement : l’entreprise paie ses fournisseurs avant d’encaisser ses clients ou conserve des stocks importants. Un BFR négatif peut au contraire soutenir la trésorerie, notamment lorsque les clients règlent rapidement et que les fournisseurs sont payés plus tard. Ce résultat n’est ni bon ni mauvais par nature : le modèle économique reste déterminant.
La balance entre l’argent immobilisé dans le cycle commercial et les ressources disponibles éclaire souvent mieux une situation que le seul niveau de caisse. Une entreprise peut afficher une trésorerie correcte à la clôture tout en ayant des créances clients qui s’allongent et des stocks qui gonflent. Pour une enquête, il faut alors observer la circulation de l’argent : encaissements, paiements, rotation, saisonnalité et dépendance à quelques donneurs d’ordre. Une fragilité peut ainsi apparaître avant de se traduire par une difficulté clairement visible.
Deux ratios complètent cette lecture, avec prudence : le taux de solvabilité peut être calculé par capitaux propres / total du bilan ; le taux d’endettement rapproche l’endettement net des capitaux propres. Il n’existe pas de seuil universel. Une entreprise industrielle, une jeune société financée pour croître et une activité de distribution n’ont pas la même intensité capitalistique ni le même cycle de trésorerie.
Comparer les exercices et chercher les explications documentées
Un seul bilan favorise les conclusions hâtives. La méthode la plus solide consiste à comparer au moins deux exercices, en valeur et en pourcentage lorsque c’est possible. Une variation devient intéressante lorsqu’elle est significative par son montant, sa vitesse ou son contraste avec les autres postes.
- Repérez l’évolution des capitaux propres : bénéfices accumulés, pertes, apport de capital ou distribution peuvent modifier la structure financière.
- Examinez les immobilisations et les dettes financières ensemble : un investissement financé par emprunt n’a pas la même portée qu’une dette qui progresse sans actif durable identifiable.
- Suivez les stocks, les créances clients et les dettes fournisseurs : leur évolution renseigne sur le cycle d’exploitation, sans en révéler automatiquement la cause.
- Rapprochez le bilan du compte de résultat : une croissance du chiffre d’affaires peut, par exemple, s’accompagner d’une hausse des créances et d’une pression sur la trésorerie.
L’annexe comptable est essentielle. Elle peut préciser les méthodes d’amortissement, les engagements hors bilan, les échéances de dettes, les dépréciations, un changement de méthode ou un événement postérieur à la clôture. Pour un groupe, il faut aussi distinguer les comptes sociaux d’une société et les comptes consolidés, qui agrègent plusieurs entités. Comparer l’un avec l’autre peut produire un contresens.
Écrire une analyse journalistique sans surinterpréter
La bonne formulation sépare toujours le fait comptable, l’interprétation et la question ouverte. Écrivez par exemple : « Les créances clients ont augmenté entre les deux exercices », puis : « cette évolution peut accroître le besoin de financement si les encaissements ralentissent ». Évitez : « l’entreprise ne parvient plus à se faire payer », sauf si des documents ou des témoignages recoupés l’établissent.
Avant publication, vérifiez les points suivants :
- la date de clôture, le périmètre des comptes et les exercices comparés ;
- la distinction entre chiffre d’affaires, résultat net et trésorerie ;
- les variations de stocks, de créances, de dettes financières et de capitaux propres ;
- les explications figurant dans l’annexe et les éventuels changements de périmètre ;
- la comparaison avec le secteur, la taille et la saisonnalité de l’activité ;
- la réponse de la direction financière, d’un expert-comptable ou d’un commissaire aux comptes lorsque l’interprétation est sensible.
Un bilan permet de poser de bonnes questions, mais rarement de trancher seul. Une dette élevée peut financer une expansion, des capitaux propres faibles peuvent être temporaires après une perte, et une trésorerie négative à la clôture peut relever d’un décalage saisonnier. La rigueur consiste à documenter ce que le bilan établit, à nommer clairement les hypothèses et à ne jamais transformer un indicateur isolé en verdict.